22/09/2026
Data Penjualan dan Laporan Pajak Berbeda: Di Mana Masalahnya?
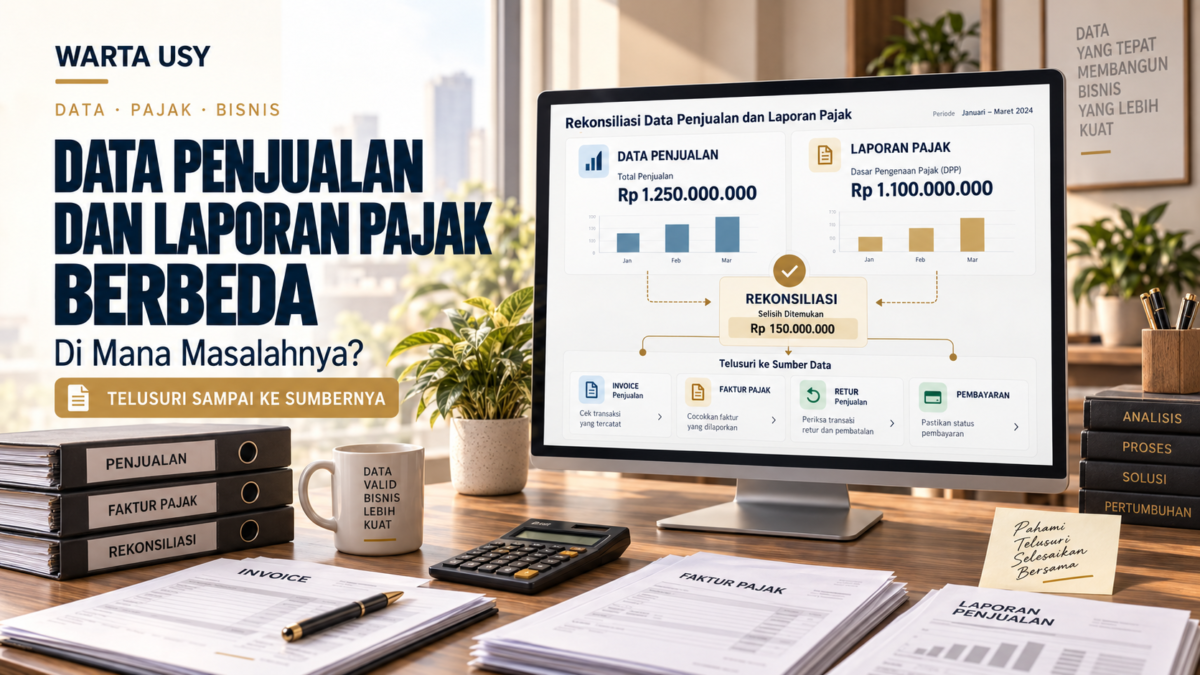
Dalam kegiatan bisnis, perusahaan dapat memiliki beberapa sumber data penjualan. Bagian penjualan mempunyai rekap invoice, bagian keuangan memiliki catatan pendapatan, sedangkan bagian pajak menggunakan faktur pajak dan Surat Pemberitahuan atau SPT.
Idealnya, seluruh data tersebut dapat ditelusuri dan dijelaskan. Namun, dalam praktiknya sering ditemukan angka penjualan pada laporan internal perusahaan berbeda dengan angka yang tercantum dalam laporan pajak.
Apakah perbedaan tersebut selalu menunjukkan kesalahan?
Belum tentu.
Perbedaan dapat terjadi karena waktu pencatatan, jenis transaksi, perlakuan pajak, uang muka, retur, pembatalan, atau dokumen yang belum diproses. Meskipun demikian, setiap selisih tetap perlu ditelusuri agar perusahaan mengetahui sumber dan alasannya.
Mengapa Data Penjualan Perlu Direkonsiliasi?
Rekonsiliasi merupakan proses mencocokkan data transaksi dari beberapa sistem atau catatan berdasarkan dokumen sumber yang sama.
Dalam konteks penjualan dan perpajakan, perusahaan dapat membandingkan beberapa data berikut:
- laporan penjualan;
- invoice pelanggan;
- dokumen pengiriman barang;
- penerimaan pembayaran;
- faktur pajak keluaran;
- nota retur atau pembatalan;
- SPT Masa PPN; dan
- laporan keuangan perusahaan.
Tujuan rekonsiliasi bukan sekadar membuat seluruh angka terlihat sama. Tujuan utamanya adalah memastikan bahwa setiap perbedaan memiliki alasan, dokumen pendukung, dan perlakuan pencatatan yang tepat.
Jika terdapat selisih tetapi perusahaan dapat menjelaskan sumbernya, perbedaan tersebut dapat dikelola. Sebaliknya, jika selisih tidak diketahui asalnya, perusahaan berisiko menggunakan data yang tidak akurat untuk pelaporan maupun pengambilan keputusan.
Apakah Laporan Penjualan Harus Sama dengan Laporan Pajak?
Angka dalam laporan penjualan tidak selalu langsung sama dengan angka dalam laporan pajak.
Laporan penjualan dibuat untuk menggambarkan kegiatan komersial perusahaan. Sementara itu, laporan pajak disusun berdasarkan ketentuan perpajakan, termasuk waktu terutangnya pajak, jenis transaksi, objek pajak, fasilitas pajak, dan dokumen perpajakan yang digunakan.
Perbedaan tersebut dapat dianggap wajar apabila:
- penyebabnya dapat diidentifikasi;
- tersedia dokumen pendukung;
- perlakuan akuntansi dan pajaknya tepat;
- transaksi dicatat pada periode yang benar; dan
- perusahaan memiliki rekonsiliasi yang dapat diperiksa kembali.
Masalah muncul ketika selisih terjadi karena transaksi tidak dicatat, dokumen terlambat dibuat, nilai transaksi berbeda, atau data tersebar dalam banyak file yang tidak terhubung.
Penyebab Data Penjualan dan Laporan Pajak Berbeda
1. Perbedaan waktu pencatatan
Bagian penjualan mungkin mencatat transaksi ketika invoice komersial diterbitkan. Bagian gudang dapat mencatatnya ketika barang dikirim. Sementara itu, bagian pajak mengikuti waktu pembuatan faktur pajak sesuai ketentuan yang berlaku.
Direktorat Jenderal Pajak menjelaskan bahwa faktur pajak pada prinsipnya dibuat pada saat penyerahan barang atau jasa, atau pada saat pembayaran diterima apabila pembayaran terjadi lebih dahulu.
Jika masing-masing bagian menggunakan tanggal yang berbeda tanpa prosedur yang jelas, transaksi yang sama dapat masuk ke bulan yang berbeda.
Sebagai contoh:
- barang dikirim tanggal 30 September;
- invoice dibuat tanggal 2 Oktober;
- pembayaran diterima tanggal 15 Oktober;
- faktur pajak baru diproses pada Oktober.
Akibatnya, laporan penjualan September dapat berbeda dengan data perpajakan pada masa yang sama. Kondisi seperti ini perlu diperiksa berdasarkan fakta transaksi dan ketentuan yang berlaku, bukan sekadar menyamakan tanggal secara manual.
2. Invoice sudah dibuat, tetapi faktur pajak belum diterbitkan
Perusahaan dapat memiliki invoice penjualan yang sudah tercatat dalam sistem, tetapi faktur pajaknya belum dibuat atau belum diproses oleh bagian yang bertanggung jawab.
Hal ini biasanya terjadi karena:
- dokumen penjualan belum diserahkan kepada bagian pajak;
- identitas pelanggan belum lengkap;
- NPWP atau NIK pelanggan belum tersedia;
- rincian barang atau jasa belum sesuai;
- transaksi masih menunggu pemeriksaan; atau
- pekerjaan dilakukan secara manual dan bergantung pada pengiriman file antarbagian.
Akibatnya, nilai penjualan internal lebih besar daripada nilai yang tercantum dalam laporan PPN untuk periode tersebut.
3. Faktur pajak sudah dibuat, tetapi transaksi belum masuk laporan penjualan
Kondisi sebaliknya juga dapat terjadi. Faktur pajak telah dibuat, tetapi invoice komersial atau pencatatan penjualannya belum masuk ke sistem utama perusahaan.
Situasi ini dapat muncul ketika bagian pajak menerima permintaan pembuatan faktur melalui pesan pribadi, dokumen terpisah, atau file spreadsheet yang belum terhubung dengan bagian keuangan.
Dampaknya, laporan pajak menunjukkan transaksi yang belum terlihat dalam laporan penjualan internal.
4. Uang muka dan pembayaran bertahap
Uang muka sering menjadi penyebab perbedaan antara catatan penjualan dan laporan pajak.
Dalam transaksi tertentu, perusahaan belum mengakui seluruh nilai kontrak sebagai penjualan, tetapi telah menerima uang muka dari pelanggan. Ketika pembayaran diterima sebelum penyerahan barang atau jasa, terdapat ketentuan pembuatan faktur pajak atas pembayaran tersebut.
Pada transaksi bertahap atau termin, faktur pajak juga dapat dibuat mengikuti pembayaran dan tahapan transaksi. Direktorat Jenderal Pajak menyediakan mekanisme faktur pajak uang muka dan pelunasan untuk transaksi seperti ini.
Karena itu, bagian keuangan dan bagian pajak perlu memahami apakah suatu pembayaran merupakan:
- uang muka;
- pembayaran termin;
- pelunasan;
- pendapatan yang sudah diakui; atau
- titipan yang belum memenuhi syarat sebagai penjualan.
5. Retur penjualan belum dicatat secara konsisten
Barang yang dikembalikan pelanggan akan memengaruhi nilai penjualan dan pajak. Masalah dapat terjadi apabila retur sudah dicatat oleh gudang, tetapi belum dicatat oleh bagian keuangan atau pajak.
Pada sistem perpajakan, retur perlu didukung dengan nota retur dan diproses sesuai mekanisme yang berlaku. Dalam Coretax, nilai retur yang telah diproses akan masuk ke SPT Masa PPN pada masa terjadinya retur.
Tanpa koordinasi yang baik, perusahaan dapat mengalami kondisi seperti:
- stok barang sudah kembali;
- piutang pelanggan sudah dikurangi;
- penjualan belum dikoreksi;
- faktur pajak masih menggunakan nilai awal; atau
- nota retur belum diproses.
6. Pembatalan atau perubahan transaksi belum diperbarui
Transaksi dapat berubah setelah invoice atau faktur pajak dibuat. Misalnya karena kesalahan jumlah barang, harga, identitas pelanggan, pembatalan pesanan, atau perubahan ruang lingkup pekerjaan.
Jika perubahan hanya dilakukan pada salah satu dokumen, laporan penjualan dan laporan pajak akan menunjukkan nilai yang berbeda.
Perusahaan perlu memastikan bahwa perubahan transaksi ditindaklanjuti melalui prosedur yang tepat, seperti:
- revisi dokumen penjualan;
- pembuatan faktur pajak pengganti;
- pembatalan faktur pajak;
- penerbitan nota retur atau nota pembatalan; dan
- pembetulan laporan apabila diperlukan.
7. Tidak semua transaksi memiliki perlakuan PPN yang sama
Perusahaan dapat memiliki berbagai jenis transaksi, seperti:
- penyerahan yang terutang PPN;
- penyerahan yang mendapat fasilitas;
- transaksi yang tidak dikenai PPN;
- penjualan aset;
- pendapatan lain-lain;
- penggantian biaya; atau
- transaksi antarunit maupun antarperusahaan.
Apabila seluruh transaksi dimasukkan ke satu kategori penjualan tanpa klasifikasi yang jelas, angka yang dibandingkan dapat terlihat berbeda meskipun sumber masalahnya adalah pengelompokan.
Karena itu, rekonsiliasi sebaiknya dilakukan berdasarkan jenis transaksi, bukan hanya membandingkan total akhir.
8. Potongan harga dan biaya tambahan dicatat berbeda
Perbedaan juga dapat berasal dari:
- diskon;
- biaya pengiriman;
- biaya administrasi;
- pembulatan;
- penalti;
- komisi; atau
- biaya tambahan lainnya.
Bagian penjualan mungkin menggunakan nilai setelah diskon, sedangkan dokumen lain masih menggunakan nilai sebelum diskon. Apabila dasar perhitungan tidak seragam, selisih akan terus muncul.
9. Data pelanggan atau transaksi tidak lengkap
Kesalahan identitas pelanggan, nomor dokumen, kode barang, nilai dasar transaksi, dan tanggal transaksi dapat menghambat pembuatan faktur pajak atau menyebabkan dokumen perlu diperbaiki.
Data yang tidak lengkap biasanya terjadi karena perusahaan belum mempunyai standar pengisian data pelanggan dan belum menentukan siapa yang bertanggung jawab melakukan validasi.
10. Pencatatan dilakukan di banyak file
Masalah terbesar sering kali bukan berasal dari rumus pajak, melainkan dari cara perusahaan mengelola data.
Bagian penjualan menggunakan spreadsheet sendiri, gudang memiliki catatan terpisah, keuangan menggunakan aplikasi lain, sedangkan bagian pajak menerima data melalui pesan atau email.
Ketika terdapat perubahan transaksi, tidak semua file ikut diperbarui. Akhirnya, perusahaan memiliki beberapa versi data yang masing-masing dianggap paling benar.
Contoh Sederhana Rekonsiliasi Penjualan
Misalnya, laporan penjualan perusahaan pada bulan September menunjukkan nilai Rp500.000.000. Sementara itu, nilai yang tercatat dalam laporan PPN hanya Rp455.000.000.
Selisih sebesar Rp45.000.000 tidak boleh langsung dianggap sebagai kesalahan pajak. Perusahaan perlu menelusurinya.
| Uraian | Nilai |
|---|---|
| Penjualan berdasarkan laporan internal | Rp500.000.000 |
| Dikurangi transaksi yang dibatalkan | (Rp15.000.000) |
| Dikurangi retur pada bulan berjalan | (Rp10.000.000) |
| Dikurangi transaksi bukan objek PPN | (Rp20.000.000) |
| Nilai setelah rekonsiliasi | Rp455.000.000 |
Dalam contoh tersebut, selisih dapat dijelaskan. Namun, dokumen pembatalan, retur, dan klasifikasi transaksi tetap harus tersedia untuk mendukung hasil rekonsiliasi.
Jika setelah penelusuran masih terdapat selisih tanpa keterangan, perusahaan perlu memeriksa transaksi satu per satu berdasarkan nomor invoice, pelanggan, tanggal, dan nilai transaksi.
Langkah Menemukan Sumber Selisih
Perusahaan dapat melakukan rekonsiliasi melalui tahapan berikut:
1. Tentukan periode yang diperiksa
Gunakan periode yang sama, misalnya transaksi tanggal 1 sampai 30 September.
2. Kumpulkan seluruh data
Siapkan laporan penjualan, invoice, surat jalan, faktur pajak, pembayaran, retur, pembatalan, dan dokumen pendukung lainnya.
3. Gunakan nomor referensi yang sama
Setiap transaksi sebaiknya dapat ditelusuri melalui nomor sales order, delivery note, invoice, dan faktur pajak.
4. Cocokkan transaksi satu per satu
Bandingkan minimal:
- tanggal transaksi;
- nama pelanggan;
- nomor dokumen;
- nilai penjualan;
- dasar pengenaan pajak;
- nilai PPN;
- status pembayaran; dan
- status faktur pajak.
5. Kelompokkan penyebab perbedaan
Pisahkan selisih berdasarkan kategori, misalnya:
- perbedaan waktu;
- uang muka;
- retur;
- pembatalan;
- transaksi belum dibuatkan faktur pajak;
- transaksi belum dicatat;
- perbedaan nilai; atau
- kesalahan identitas pelanggan.
6. Lakukan koreksi dan dokumentasi
Setelah penyebab ditemukan, lakukan perbaikan sesuai kewenangan masing-masing bagian. Simpan catatan rekonsiliasi agar dapat digunakan sebagai bukti pemeriksaan internal dan referensi pada periode berikutnya.
Mencegah Perbedaan dengan Sistem Terintegrasi
Perbedaan data akan lebih mudah dikendalikan apabila penjualan, pengiriman, penagihan, penerimaan pembayaran, dan pencatatan keuangan menggunakan alur yang saling terhubung.
Melalui ERPNext, perusahaan dapat membangun hubungan dokumen sebagai berikut:
Penawaran → Pesanan Penjualan → Pengiriman → Invoice → Pembayaran → Pencatatan Akuntansi
Setiap dokumen memiliki referensi ke transaksi sebelumnya. Ketika terjadi retur, pembatalan, atau koreksi, perusahaan dapat menelusuri dokumen yang terdampak.
Sistem terintegrasi dapat membantu perusahaan:
- menggunakan satu sumber data transaksi;
- mengurangi pencatatan berulang;
- memantau invoice yang belum diproses;
- menelusuri hubungan antara pengiriman dan penagihan;
- mengidentifikasi retur atau pembatalan;
- menyediakan data untuk rekonsiliasi;
- membatasi perubahan data berdasarkan kewenangan; dan
- menyimpan riwayat transaksi secara lebih terstruktur.
Namun, penggunaan sistem tidak otomatis menjamin data selalu benar. Perusahaan tetap membutuhkan SOP, pembagian tanggung jawab, validasi data, dan kedisiplinan pengguna.
Jangan Hanya Memaksa Angkanya Sama
Rekonsiliasi bukan kegiatan mengubah angka agar laporan terlihat cocok. Rekonsiliasi adalah proses mencari alasan di balik setiap perbedaan.
Apabila terdapat selisih, perusahaan harus dapat menjawab:
- Transaksi apa yang menyebabkan selisih?
- Dokumen pendukungnya ada atau tidak?
- Apakah dicatat pada periode yang benar?
- Apakah perlakuan pajaknya sudah sesuai?
- Siapa yang bertanggung jawab melakukan koreksi?
- Apakah permasalahan yang sama dapat terjadi kembali?
Jawaban atas pertanyaan tersebut jauh lebih penting daripada sekadar melihat total akhir yang sama.
Kesimpulan
Perbedaan antara data penjualan dan laporan pajak tidak selalu menunjukkan adanya pelanggaran atau kesalahan. Perbedaan dapat muncul karena waktu pencatatan, uang muka, retur, pembatalan, klasifikasi transaksi, atau perlakuan pajak yang berbeda.
Namun, setiap selisih harus dapat dijelaskan dan didukung oleh dokumen yang memadai.
Perusahaan sebaiknya melakukan rekonsiliasi secara rutin sebelum pelaporan pajak diselesaikan. Jangan menunggu sampai akhir tahun atau sampai muncul permintaan pemeriksaan data.
Semakin cepat perbedaan ditemukan, semakin mudah proses perbaikannya.
Umbul Sandhi Yudha (USY) membantu perusahaan merancang dan mengimplementasikan Sistem Informasi Manajemen berbasis ERPNext yang disesuaikan dengan proses bisnis perusahaan. Sistem yang terintegrasi membantu data penjualan, persediaan, keuangan, dan dokumen transaksi menjadi lebih tertata sehingga proses rekonsiliasi dapat dilakukan dengan lebih cepat dan mudah ditelusuri.
Catatan: Artikel ini bersifat edukatif dan tidak menggantikan konsultasi perpajakan. Perlakuan setiap transaksi perlu disesuaikan dengan ketentuan terbaru dan kondisi masing-masing perusahaan.
Apakah usaha anda menghadapi kebutuhan yang serupa?
USY membantu perusahaan memahami kebutuhan usaha dan mengembangkan solusi yang relevan dengan proses operasional.
Konsultasikan Kebutuhan Anda