10/09/2026
Laba Besar Belum Tentu Kas Longgar: Memahami Perbedaan Laba dan Cash Flow
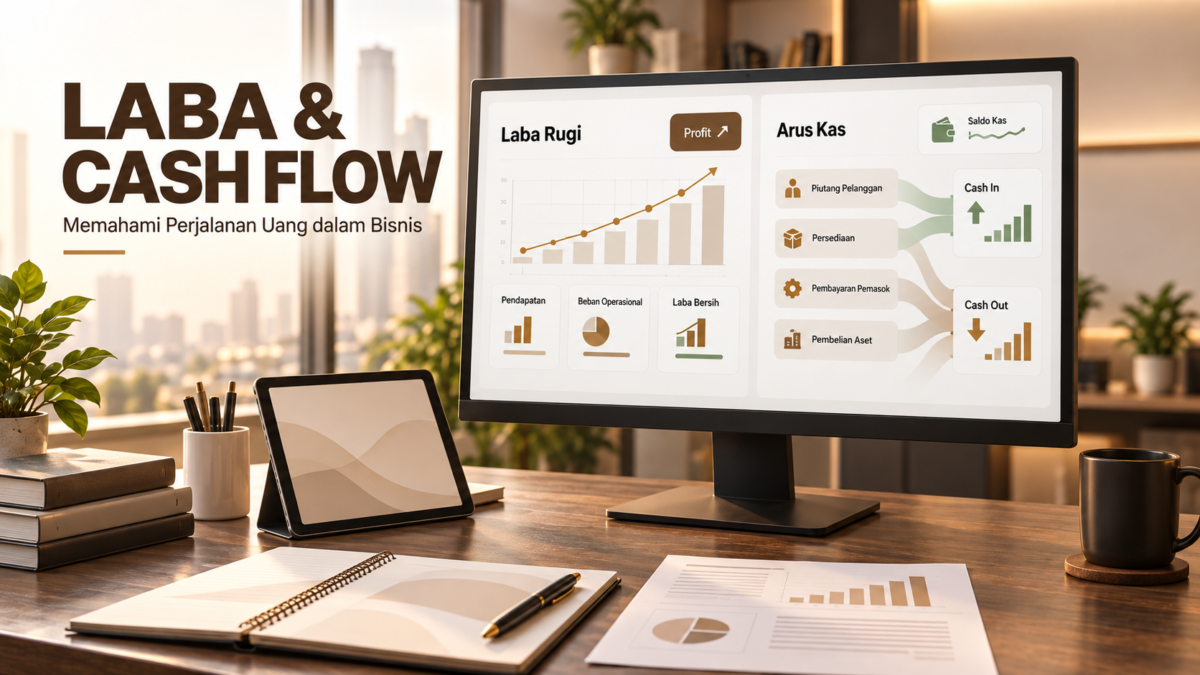
Sebuah usaha dapat mengalami bulan dengan penjualan yang baik. Pesanan meningkat, omzet bertambah, dan ketika laporan laba rugi dibuka, hasilnya menunjukkan keuntungan. Namun, pada saat yang sama pemilik usaha masih perlu mempertimbangkan dengan hati-hati pembayaran supplier, gaji, sewa, atau kebutuhan operasional berikutnya karena saldo kas yang tersedia tidak sebesar angka laba yang terlihat.
Kondisi seperti ini tidak selalu menunjukkan adanya persoalan dalam usaha. Laba dan kas memang menggambarkan dua hal yang berbeda. Keduanya saling berhubungan, tetapi tidak selalu bergerak pada waktu yang sama.
Memahami perbedaan laba dan cash flow membantu pemilik usaha membaca kondisi keuangan secara lebih utuh. Laporan laba rugi memberikan gambaran mengenai hasil kegiatan usaha selama suatu periode, sementara arus kas menunjukkan bagaimana uang benar-benar masuk dan keluar.
Laba Menggambarkan Hasil Kegiatan Usaha
Secara sederhana, laba terbentuk ketika pendapatan yang diakui selama suatu periode lebih besar daripada biaya yang berkaitan dengan kegiatan tersebut.
Bayangkan sebuah perusahaan menjual barang senilai Rp100 juta dalam satu bulan. Setelah memperhitungkan harga pokok penjualan dan berbagai biaya operasional, perusahaan memperoleh laba Rp20 juta.
Angka tersebut membantu manajemen memahami apakah kegiatan usaha menghasilkan nilai secara ekonomi.
Namun, laporan laba rugi tidak semata-mata mengikuti saat uang berpindah.
Misalnya sebagian penjualan dilakukan secara kredit. Barang sudah dikirim kepada pelanggan dan penjualan sudah dapat tercatat sebagai pendapatan, tetapi pelanggan baru akan membayar tiga puluh hari kemudian.
Perusahaan dapat mencatat laba dari transaksi tersebut meskipun uangnya belum masuk ke rekening.
Di sinilah laba dan kas mulai menunjukkan angka yang berbeda.
Cash Flow Melihat Perjalanan Uang
Cash flow atau arus kas melihat pergerakan kas dan setara kas yang benar-benar terjadi.
Ketika pelanggan melakukan pembayaran, kas masuk. Ketika perusahaan membayar supplier, gaji, listrik, cicilan, atau membeli peralatan, terdapat kas keluar.
IAS 7 Statement of Cash Flows mengelompokkan arus kas ke dalam aktivitas operasi, investasi, dan pendanaan. Pengelompokan tersebut membantu pengguna laporan keuangan memahami dari mana kas diperoleh dan untuk apa kas digunakan selama suatu periode.
Artinya, saldo kas tidak hanya dipengaruhi oleh penjualan dan biaya yang membentuk laba. Pembelian aset, penerimaan pinjaman, pembayaran pokok utang, tambahan modal, dan berbagai transaksi lain juga dapat mengubah posisi kas tanpa mempunyai dampak yang sama terhadap laba periode berjalan.
Karena itu, laba menjawab pertanyaan mengenai hasil kegiatan usaha, sedangkan arus kas membantu menjawab pertanyaan mengenai pergerakan uang yang tersedia.
Mengapa Usaha Bisa Laba tetapi Kas Terasa Terbatas?
Salah satu penyebab yang mudah ditemui adalah penjualan kredit.
Bayangkan perusahaan memperoleh pesanan besar senilai Rp200 juta. Transaksi tersebut memberikan margin yang baik sehingga laporan laba rugi menunjukkan peningkatan keuntungan. Namun, jika pelanggan baru membayar dua bulan kemudian, perusahaan belum menerima kas dari transaksi tersebut.
Pada saat yang sama, supplier mungkin meminta pembayaran lebih cepat. Gaji pegawai tetap harus dibayarkan dan kebutuhan operasional tetap berjalan.
Secara laporan, usaha dapat terlihat menguntungkan. Dari sisi likuiditas, perusahaan tetap membutuhkan kas untuk menjalankan aktivitas sehari-hari.
Persediaan juga dapat menghasilkan kondisi serupa. Perusahaan mungkin membeli barang dalam jumlah besar untuk persiapan penjualan beberapa bulan berikutnya. Kas sudah dikeluarkan untuk membeli barang tersebut, tetapi persediaan belum seluruhnya menjadi beban pada periode yang sama karena sebagian masih tersimpan sebagai aset.
Akibatnya, uang keluar lebih dahulu sementara pengaruhnya terhadap laba muncul mengikuti barang yang kemudian terjual.
Hubungan seperti inilah yang membuat informasi arus kas penting untuk dibaca bersama dengan laba.
Kas Bertambah Juga Belum Tentu Berarti Laba Bertambah
Hubungannya juga berlaku sebaliknya.
Perusahaan dapat menerima pinjaman bank sebesar Rp300 juta. Saldo rekening bertambah cukup besar, tetapi penerimaan pinjaman tersebut bukan pendapatan dari kegiatan usaha dan tidak otomatis membuat perusahaan memperoleh laba Rp300 juta.
Tambahan modal dari pemegang saham juga menambah kas tanpa menjadi pendapatan penjualan.
Begitu pula ketika perusahaan menjual sebuah aset. Kas dapat bertambah, tetapi perlakuan terhadap laba akan bergantung pada nilai tercatat dan hasil transaksi aset tersebut.
Contoh-contoh tersebut menunjukkan mengapa melihat saldo rekening saja belum cukup untuk menilai apakah kegiatan usaha menghasilkan keuntungan.
Kas yang tersedia memberikan informasi mengenai kemampuan perusahaan memenuhi kebutuhan pembayaran. Laba memberikan sudut pandang mengenai kinerja ekonominya.
Keduanya perlu dibaca bersama.
Pertumbuhan Penjualan Dapat Membutuhkan Lebih Banyak Kas
Ada kondisi menarik ketika sebuah usaha berkembang dengan cepat.
Penjualan meningkat sehingga perusahaan perlu menyediakan persediaan lebih banyak. Jumlah pelanggan bertambah dan sebagian mendapatkan termin pembayaran. Perusahaan mungkin menambah pegawai, kendaraan, mesin, atau kapasitas gudang untuk mendukung pertumbuhan tersebut.
Secara bisnis, perkembangan tersebut dapat menjadi sesuatu yang positif.
Namun, pertumbuhan juga dapat meningkatkan kebutuhan modal kerja.
Perusahaan perlu mengeluarkan uang untuk membeli persediaan dan mendanai operasional sebelum seluruh penerimaan dari pelanggan masuk. Karena itu, pertumbuhan penjualan dan pertumbuhan saldo kas tidak selalu terjadi pada kecepatan yang sama.
Di sinilah pemilik usaha mulai memperoleh manfaat dari membaca hubungan antara penjualan, piutang, persediaan, utang supplier, laba, dan arus kas sebagai satu rangkaian.
Bukan hanya berapa banyak barang berhasil dijual, tetapi juga berapa lama uang dari penjualan kembali menjadi kas yang dapat digunakan.
Pencatatan Membantu Melihat Hubungan Antara Laba dan Kas
Ketika usaha masih memiliki sedikit transaksi, pemilik mungkin masih dapat memperkirakan kondisi keuangan melalui rekening bank dan catatan sederhana.
Seiring aktivitas bertambah, hubungan antartransaksi menjadi semakin kompleks.
Penjualan dapat dilakukan tunai, QRIS, transfer, maupun kredit. Pembelian dapat dibayar langsung atau menggunakan termin. Persediaan bergerak setiap hari. Biaya operasional muncul dari berbagai bagian. Pada saat yang sama terdapat aset, utang, piutang, dan modal yang juga berubah.
Pencatatan yang terstruktur membantu seluruh informasi tersebut mempunyai hubungan yang lebih jelas.
Sistem informasi atau ERP kemudian dapat membantu menghubungkan transaksi penjualan, pembelian, persediaan, piutang, utang, kas, dan akuntansi sehingga manajemen tidak hanya memperoleh satu angka laba, tetapi dapat melihat transaksi yang membentuknya.
Hal yang sama berlaku untuk arus kas. Informasi historis mengenai arus kas memang digunakan untuk membantu memahami hubungan antara profitabilitas dan arus kas bersih serta menilai pola arus kas dari waktu ke waktu.
Laba dan Cash Flow Tidak Perlu Dipertentangkan
Pembahasan mengenai laba dan arus kas terkadang menghasilkan pertanyaan mengenai mana yang lebih penting.
Sebenarnya keduanya tidak perlu dipertentangkan.
Laba tanpa memahami kas dapat membuat perusahaan mempunyai gambaran yang belum lengkap mengenai kemampuan memenuhi kebutuhan jangka pendek. Sebaliknya, kas yang besar tanpa memahami sumbernya juga belum cukup untuk menunjukkan bahwa kegiatan utama perusahaan menghasilkan keuntungan.
Pemilik usaha membutuhkan keduanya untuk melihat bisnis dari sudut yang berbeda.
Laporan laba rugi membantu memahami hasil usaha selama suatu periode. Arus kas membantu melihat bagaimana uang bergerak melalui aktivitas operasional, investasi, dan pendanaan.
Ketika informasi tersebut dihubungkan dengan piutang, utang, persediaan, dan transaksi lainnya, manajemen memperoleh gambaran yang lebih lengkap mengenai kondisi perusahaan.
Umbul Sandhi Yudha (USY) memandang pencatatan keuangan sebagai bagian dari sistem informasi perusahaan yang lebih luas. Penjualan, pembelian, persediaan, pembayaran, serta transaksi keuangan saling berkaitan dan pada akhirnya membentuk informasi yang digunakan dalam pengambilan keputusan.
Karena itu, ketika sebuah usaha melihat laba meningkat tetapi saldo kas belum bergerak dengan arah yang sama, kondisi tersebut dapat menjadi awal untuk memahami lebih jauh perjalanan uang di dalam bisnis.
Bukan hanya menanyakan “berapa laba bulan ini?”, tetapi juga memahami “laba tersebut berada di mana—sudah menjadi kas, masih menjadi piutang, tersimpan dalam persediaan, atau telah digunakan untuk kebutuhan bisnis lainnya?”
Dari pertanyaan itulah laba dan cash flow mulai dibaca bukan sebagai dua angka yang bertentangan, tetapi sebagai dua sudut pandang yang saling melengkapi dalam memahami perjalanan keuangan perusahaan.
Apakah usaha anda menghadapi kebutuhan yang serupa?
USY membantu perusahaan memahami kebutuhan usaha dan mengembangkan solusi yang relevan dengan proses operasional.
Konsultasikan Kebutuhan Anda