31/08/2026
PKP dan Non-PKP 2026: Apa Bedanya dan Bagaimana Aturan Pajaknya Setelah PP 20 Tahun 2026?
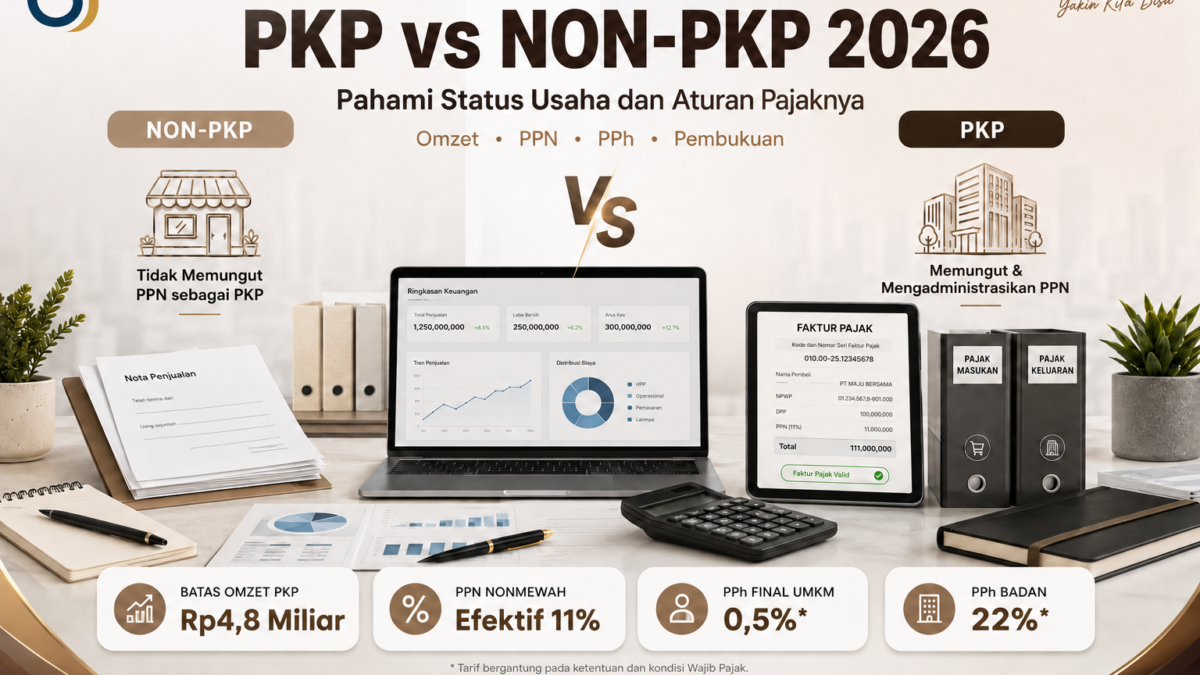
Ketika sebuah usaha mulai berkembang, persoalan perpajakan biasanya ikut menjadi lebih kompleks. Salah satu istilah yang paling sering muncul adalah Pengusaha Kena Pajak (PKP) dan non-PKP.
Tidak sedikit pelaku usaha yang menganggap non-PKP berarti tidak perlu membayar pajak. Sebaliknya, ada pula yang beranggapan bahwa ketika sebuah perusahaan menjadi PKP, seluruh pajaknya otomatis berubah menjadi 12%.
Kedua pemahaman tersebut kurang tepat.
PKP dan non-PKP pada dasarnya berkaitan terutama dengan mekanisme Pajak Pertambahan Nilai (PPN). Sementara itu, Pajak Penghasilan (PPh) mempunyai aturan dan mekanisme tersendiri.
Memahami perbedaannya menjadi semakin penting pada 2026 setelah pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) yang mengubah sejumlah ketentuan mengenai PPh Final bagi usaha dengan peredaran bruto tertentu.
PKP dan Non-PKP Bukan Berarti Kena Pajak dan Tidak Kena Pajak
Hal pertama yang perlu diluruskan adalah istilahnya.
PKP bukan berarti perusahaan tersebut baru mulai dikenai pajak.
Demikian pula, non-PKP bukan berarti perusahaan bebas dari seluruh kewajiban pajak.
PKP adalah pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak dan menjalankan kewajiban PPN atas penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) sesuai ketentuan.
PKP pada prinsipnya mempunyai kewajiban memungut, menyetor, dan melaporkan PPN serta dapat melakukan pengkreditan Pajak Masukan sepanjang memenuhi ketentuan.
Non-PKP tidak menjalankan mekanisme pemungutan PPN sebagai PKP. Namun, usahanya tetap dapat mempunyai kewajiban PPh, SPT Tahunan, pemotongan atau pemungutan pajak tertentu, serta kewajiban perpajakan lainnya sesuai kondisi usahanya.
Dengan kata lain:
status PKP berkaitan dengan PPN, sedangkan kewajiban PPh harus dianalisis secara terpisah.
Kapan Usaha Wajib Menjadi PKP?
Salah satu angka penting yang perlu diperhatikan pelaku usaha adalah:
Rp4,8 miliar.
Direktorat Jenderal Pajak menjelaskan bahwa pengusaha yang sampai dengan suatu bulan dalam tahun buku mempunyai jumlah peredaran bruto dan/atau penerimaan bruto melebihi Rp4,8 miliar wajib melaporkan usahanya untuk dikukuhkan sebagai PKP.
Pelaporan tersebut dilakukan paling lama pada akhir bulan berikutnya setelah bulan ketika batas tersebut terlampaui. Pengusaha yang omzetnya masih tidak melebihi Rp4,8 miliar juga dapat memilih untuk menjadi PKP secara sukarela.
Hal yang perlu diperhatikan adalah angka Rp4,8 miliar tersebut berbicara mengenai peredaran bruto atau omzet, bukan nilai pembelian.
Misalnya sebuah toko membeli persediaan selama satu tahun senilai Rp6 miliar, tetapi penjualan atau omzetnya baru Rp4 miliar.
Tidak tepat apabila langsung disimpulkan:
“Pembeliannya sudah Rp6 miliar, berarti otomatis wajib PKP.”
Yang perlu diperiksa adalah peredaran bruto dan karakter transaksi usahanya, bukan sekadar jumlah barang yang dibeli.
Sebaliknya, jika pembelian sebuah usaha hanya Rp3,5 miliar tetapi penjualannya telah mencapai Rp5 miliar, batas omzet Rp4,8 miliar justru sudah terlampaui.
Apakah PPN pada 2026 Menjadi 12%?
Pertanyaan berikutnya yang banyak muncul adalah:
“Kalau sudah PKP, apakah semua penjualan sekarang dikenai PPN 12%?”
Jawabannya perlu dibedakan.
Secara ketentuan, tarif PPN adalah 12%. Namun, untuk penyerahan barang dan jasa tertentu yang tidak tergolong mewah, digunakan Dasar Pengenaan Pajak berupa nilai lain sebesar 11/12.
Secara matematis:
12% × 11/12 = 11%
Karena itu, untuk barang atau jasa nonmewah yang masuk dalam mekanisme tersebut, beban PPN efektif tetap setara 11% dari harga jual atau penggantian.
Sebagai contoh, sebuah PKP menjual barang nonmewah dengan harga Rp100 juta.
Perhitungannya menjadi:
DPP nilai lain = 11/12 × Rp100.000.000
kemudian:
PPN = 12% × DPP nilai lain = Rp11.000.000
Sehingga total yang ditagihkan menjadi:
Rp100.000.000 + Rp11.000.000 = Rp111.000.000
Karena itu, menyatakan bahwa “seluruh barang sekarang langsung kena PPN 12% dari harga jual” merupakan penyederhanaan yang dapat menyesatkan.
Mengapa Status PKP Penting Saat Perusahaan Membeli Barang?
Perbedaan PKP dan non-PKP semakin terlihat ketika perusahaan melakukan pembelian dari supplier yang juga PKP.
Misalkan perusahaan membeli persediaan:
Harga barang Rp100 juta
dan terdapat:
PPN Rp11 juta
sehingga perusahaan membayar:
Rp111 juta.
Jika pembelinya merupakan PKP dan persyaratan pengkreditan terpenuhi, PPN tersebut dapat menjadi Pajak Masukan.
Ketika perusahaan kemudian menjual barang dan menghasilkan Pajak Keluaran, secara sederhana mekanismenya dapat digambarkan:
Pajak Keluaran − Pajak Masukan
Inilah salah satu karakter utama mekanisme PPN.
Sementara bagi non-PKP, PPN yang dibayar ketika membeli barang tidak dikreditkan melalui mekanisme Pajak Masukan seperti yang dilakukan PKP.
Perbedaan tersebut dapat memengaruhi struktur harga, administrasi, arus kas, hubungan dengan supplier, hingga transaksi B2B suatu perusahaan.
Lalu Apa Hubungannya dengan PP 20 Tahun 2026?
Selain PPN, pelaku usaha juga harus memahami kewajiban Pajak Penghasilan atau PPh.
Pada 2026 pemerintah menerbitkan PP Nomor 20 Tahun 2026, yang mulai berlaku pada 22 April 2026.
Hal ini perlu ditegaskan karena terkadang muncul pemahaman bahwa terdapat tarif pajak perusahaan baru yang mulai berlaku tepat 1 Juli 2026.
Untuk persoalan PPh Final UMKM yang dibahas dalam artikel ini, perubahan utamanya justru berlaku sejak 22 April 2026, bukan 1 Juli 2026.
PP 20/2026 tetap mempertahankan tarif PPh Final 0,5% dan batas peredaran bruto Rp4,8 miliar setahun, tetapi pemerintah mengubah siapa yang dapat menggunakan fasilitas tersebut.
Siapa yang Masih Dapat Menggunakan PPh Final 0,5%?
Setelah PP 20/2026, fasilitas PPh Final 0,5% ditujukan kepada wajib pajak dalam negeri berupa orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi, sepanjang memenuhi persyaratan yang ditentukan.
Untuk wajib pajak orang pribadi dan perseroan perorangan yang memenuhi ketentuan, fasilitas tersebut dapat digunakan tanpa batas waktu selama kriterianya tetap terpenuhi atau sampai memilih menggunakan ketentuan umum.
Untuk koperasi, fasilitas diberikan dengan jangka waktu sesuai ketentuan yang berlaku.
Khusus wajib pajak orang pribadi, bagian omzet hingga Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final 0,5%.
Misalnya seorang pengusaha orang pribadi mempunyai omzet setahun:
Rp3 miliar.
Jika seluruh persyaratan penggunaan PP 20/2026 terpenuhi, maka secara sederhana bagian omzet yang diperhitungkan untuk PPh Final adalah:
Rp3 miliar − Rp500 juta = Rp2,5 miliar
Sehingga PPh Finalnya:
0,5% × Rp2,5 miliar = Rp12,5 juta.
Namun perhitungan tersebut adalah PPh, bukan PPN.
Jika pengusaha tersebut sekaligus telah menjadi PKP, kewajiban PPN tetap berjalan secara terpisah.
Bagaimana dengan CV, Firma, dan PT Biasa?
Inilah salah satu perubahan yang sangat penting bagi pelaku usaha.
PP 20/2026 tidak lagi menempatkan CV, firma, dan PT biasa selain perseroan perorangan sebagai kelompok baru yang dapat memanfaatkan PPh Final UMKM 0,5% seperti sebelumnya. DJP menjelaskan bahwa penyempurnaan tersebut dilakukan untuk membuat fasilitas lebih tepat sasaran.
Namun bukan berarti seluruh CV atau PT yang sebelumnya menggunakan tarif 0,5% otomatis kehilangan fasilitas tersebut pada 22 April 2026.
Terdapat ketentuan peralihan bagi wajib pajak tertentu yang sebelumnya telah mempunyai hak menggunakan fasilitas berdasarkan ketentuan lama.
Karena itu, perusahaan harus memperhatikan kapan badan usaha terdaftar, bentuk badan usaha, periode pemanfaatan fasilitas, omzet, serta ketentuan transisi yang berlaku sebelum menyimpulkan tarif pajaknya.
Jika Tidak Menggunakan PPh Final 0,5%, Apakah Langsung Kena 22% dari Omzet?
Ini juga perlu diluruskan.
Tarif umum PPh Badan adalah 22%, tetapi dasar pengenaannya bukan langsung seluruh omzet.
Pada mekanisme umum, perusahaan terlebih dahulu menghitung Penghasilan Kena Pajak berdasarkan laporan keuangan dan melakukan rekonsiliasi fiskal sesuai ketentuan perpajakan.
Selain itu, wajib pajak badan dalam negeri dengan peredaran bruto sampai dengan Rp50 miliar dapat memperoleh fasilitas Pasal 31E.
DJP menjelaskan bahwa untuk wajib pajak badan dengan omzet sampai Rp4,8 miliar yang memenuhi ketentuan fasilitas tersebut, pengurangan tarif 50% dari tarif umum dapat membuat tarif yang diterapkan atas Penghasilan Kena Pajak menjadi efektif 11%. Untuk omzet lebih dari Rp4,8 miliar sampai Rp50 miliar, fasilitas tersebut diterapkan secara proporsional terhadap bagian Penghasilan Kena Pajak yang berkaitan dengan peredaran bruto sampai Rp4,8 miliar.
Artinya:
PPh Final 0,5% dan PPh Badan 22% mempunyai dasar penghitungan yang berbeda.
PPh Final dihitung berdasarkan peredaran bruto tertentu, sedangkan PPh Badan berdasarkan ketentuan umum dihitung dari Penghasilan Kena Pajak, dengan memperhatikan fasilitas yang tersedia.
PKP Tidak Sama dengan PPh 22%
Setelah memahami penjelasan di atas, ada satu prinsip yang sangat penting.
Sebuah perusahaan dapat saja:
non-PKP tetapi menggunakan tarif umum PPh Badan.
Perusahaan lain dapat menjadi:
PKP dan menggunakan tarif umum PPh Badan.
Dalam kondisi tertentu, seorang pengusaha orang pribadi dapat:
non-PKP dan menggunakan PPh Final 0,5%.
Bahkan orang pribadi yang masih memenuhi persyaratan PPh Final 0,5% juga dapat memilih menjadi PKP ketika memenuhi ketentuan.
Karena itu:
PKP ≠ otomatis PPh 22%.
dan:
non-PKP ≠ otomatis PPh Final 0,5%.
Kedua persoalan tersebut harus dianalisis secara terpisah.
Omzet, Pembelian, dan Laba Juga Harus Dibedakan
Dalam praktik bisnis, tiga istilah berikut sering tercampur:
pembelian, omzet, dan laba.
Padahal ketiganya mempunyai arti berbeda.
Jika sebuah toko membeli sparepart Rp6 miliar, angka tersebut menunjukkan nilai pembelian barang.
Jika toko kemudian berhasil menjual barang Rp5 miliar, angka Rp5 miliar tersebut merupakan bagian dari omzet penjualan.
Setelah memperhitungkan harga pokok barang, gaji, sewa, listrik, biaya operasional, serta penyesuaian lainnya, barulah perusahaan dapat memperoleh laba atau rugi.
Karena itu, tidak tepat apabila nilai pembelian Rp6 miliar langsung dianggap sebagai omzet Rp6 miliar atau laba Rp6 miliar.
Ketiga angka tersebut harus dibuktikan melalui data transaksi dan pembukuan yang konsisten.
Mengapa Pembukuan Menjadi Semakin Penting?
Perubahan skala usaha sering membuat pengelolaan pajak tidak lagi dapat bergantung pada perkiraan.
Pemilik usaha perlu mengetahui secara jelas:
berapa nilai penjualan sebenarnya, berapa pembelian, berapa persediaan yang masih tersimpan, berapa utang dan piutang, serta berapa laba yang dihasilkan.
Ketika transaksi masih sedikit, pencatatan sederhana mungkin masih dapat digunakan.
Namun, masalah mulai muncul ketika perusahaan memiliki ribuan item barang, banyak supplier, transaksi setiap hari, beberapa rekening bank, penjualan tunai dan kredit, serta pencatatan yang tersebar pada banyak file.
Dalam kondisi tersebut, persoalan perpajakan sebenarnya sering kali bukan hanya persoalan “berapa tarif pajaknya”.
Persoalan yang lebih mendasar adalah:
apakah angka yang digunakan untuk menghitung pajak memang dapat dipercaya?
Misalnya data pembelian menyebut Rp6 miliar, tetapi stok akhir tidak tercatat. Penjualan tercatat Rp4 miliar, tetapi sebagian nota hilang. Rekening bank digunakan untuk transaksi pribadi dan usaha sekaligus.
Dalam kondisi seperti itu, tarif pajak yang benar sekalipun belum tentu menghasilkan perhitungan yang benar karena data dasarnya belum tertata.
Sistem Informasi Dapat Membantu Membangun Jejak Transaksi
Inilah salah satu alasan Sistem Informasi Manajemen atau ERP menjadi relevan ketika usaha berkembang.
Penjualan seharusnya tidak hanya menghasilkan nota.
Satu transaksi penjualan idealnya dapat terhubung dengan:
barang yang keluar → perubahan stok → nilai penjualan → kas atau piutang → pencatatan akuntansi → laporan manajemen.
Demikian pula pembelian:
pesanan pembelian → penerimaan barang → persediaan bertambah → utang atau pembayaran → dokumen supplier → pencatatan akuntansi.
Ketika aliran tersebut terhubung, perusahaan mempunyai jejak data yang lebih mudah ditelusuri.
Tujuannya bukan semata-mata agar perusahaan “siap menghadapi pajak”.
Tujuan yang lebih luas adalah agar manajemen mengetahui kondisi bisnis berdasarkan informasi yang dapat dipercaya.
Jadi, Apakah Sebaiknya Menjadi PKP?
Tidak ada jawaban tunggal yang berlaku untuk semua usaha.
Jika omzet telah melampaui batas dan ketentuan mewajibkan pengukuhan, maka kewajiban tersebut tentu harus dipenuhi.
Namun, bagi usaha yang masih berada di bawah batas dan sedang mempertimbangkan pengukuhan secara sukarela, keputusan sebaiknya tidak hanya didasarkan pada anggapan bahwa PKP lebih baik atau non-PKP lebih murah.
Perlu dilihat siapa pelanggannya, apakah banyak bertransaksi dengan perusahaan PKP atau pemerintah, bagaimana struktur pembelian dari supplier, bagaimana posisi Pajak Masukan, kesiapan administrasi, kemampuan menerbitkan Faktur Pajak, serta konsekuensi terhadap harga dan arus kas.
Status perpajakan sebaiknya mengikuti kondisi usaha yang sebenarnya, bukan sekadar mengejar tarif tertentu.
Kesimpulan: Jangan Mulai dari Tarif, Mulailah dari Data Usaha
Memahami pajak perusahaan pada 2026 tidak cukup hanya dengan menghafalkan angka 0,5%, 11%, 12%, atau 22%.
Pertanyaan yang lebih penting adalah:
Siapa wajib pajaknya? Apa bentuk usahanya? Berapa omzet sebenarnya? Apa jenis transaksinya? Apakah sudah PKP? Apakah masih memenuhi fasilitas PPh Final? Bagaimana laba fiskalnya? Dan apakah data usahanya dapat dibuktikan?
PP 20 Tahun 2026 menunjukkan bahwa kebijakan perpajakan terus berkembang dan fasilitas pajak juga semakin diarahkan kepada kelompok yang memang memenuhi kriteria.
Bagi pelaku usaha, kondisi tersebut semakin menegaskan pentingnya pencatatan dan administrasi yang tertib.
Karena pajak yang baik dimulai dari data usaha yang baik.
Umbul Sandhi Yudha (USY) membantu perusahaan melakukan pemetaan proses bisnis, penataan master data dan transaksi, penyusunan alur operasional, serta implementasi Sistem Informasi Manajemen dan ERP agar informasi penjualan, pembelian, persediaan, dan keuangan dapat dikelola secara lebih terintegrasi.
Dengan data yang lebih terstruktur, perusahaan tidak hanya lebih mudah melakukan evaluasi bisnis, tetapi juga mempunyai dasar informasi yang lebih baik ketika melakukan rekonsiliasi, penyusunan laporan, maupun pemenuhan kebutuhan administrasi perusahaan.
Apakah pencatatan usaha Anda sudah cukup siap mengikuti pertumbuhan bisnis?
Ketika omzet bertambah, jumlah transaksi meningkat, dan kewajiban administrasi menjadi semakin kompleks, sistem pencatatan yang sebelumnya terasa cukup dapat mulai menimbulkan keterlambatan, perbedaan stok, atau kesulitan memperoleh laporan.
USY dapat membantu memetakan kondisi tersebut dan menyusun tahapan pembenahan sistem sesuai kebutuhan operasional perusahaan.
Yakin Kita Bisa.
Catatan: Artikel ini bersifat edukatif dan tidak dimaksudkan sebagai pengganti konsultasi perpajakan untuk kasus tertentu. Penerapan ketentuan pajak dapat berbeda bergantung pada bentuk usaha, jenis transaksi, periode, fasilitas, serta kondisi masing-masing wajib pajak. Untuk keputusan perpajakan tertentu, wajib pajak dapat melakukan konfirmasi kepada Direktorat Jenderal Pajak atau konsultan pajak yang berwenang.
Apakah usaha anda menghadapi kebutuhan yang serupa?
USY membantu perusahaan memahami kebutuhan usaha dan mengembangkan solusi yang relevan dengan proses operasional.
Konsultasikan Kebutuhan Anda